コンパクトで高級感のある推し手帳、ヴェルール(ASHFORD)
ASHFORDのシステム手帳「ヴェルール」を使用した人の感想がネットに全然ないので、私が書いて布教活動をしようと思う。
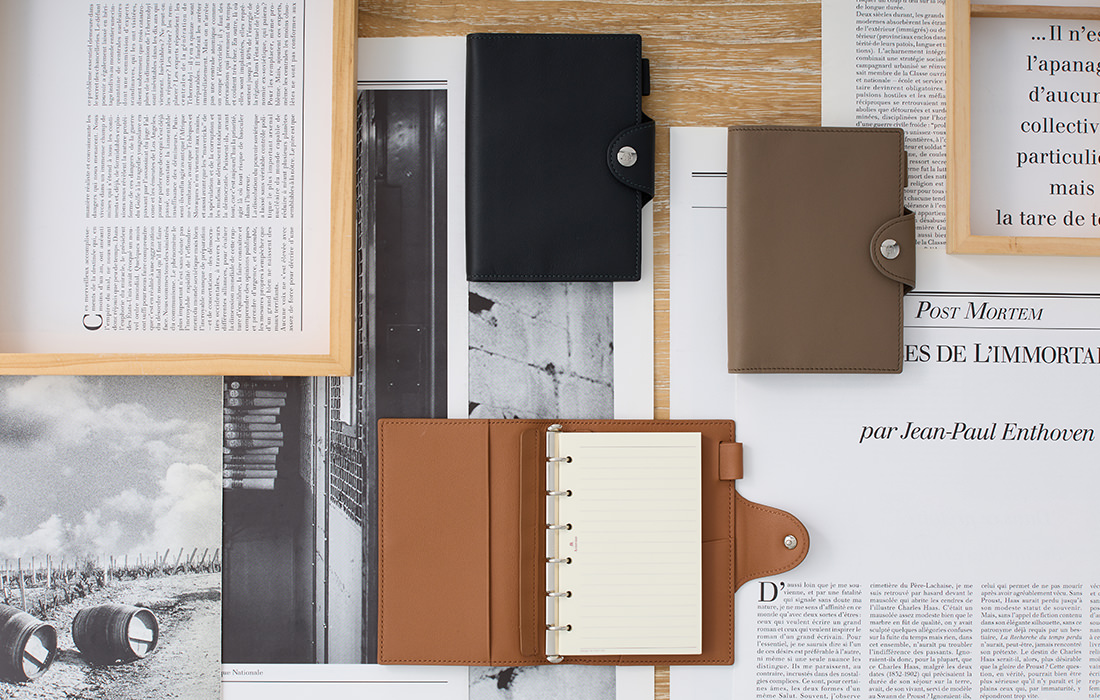
私がこの手帳を見つけた経緯は、外出時に必要なリフィルだけを持ち歩けて、軽くて、薄くて、職場に馴染むデザインのシステム手帳カバーを探していた から。
「持ち歩き用の小さい手帳ならM5サイズはダメなの? 例えばロロマクラシックのM5とか人気じゃない?」
…という疑問に自問自答すると、私にとって重要なのは小ささよりも、薄さ!
なぜなら手帳を入れる場所が、薄いサコッシュや、ノートパソコンケースのサイドポケットだから。それから普段使いの手帳がミニ6なので、リフィルの互換性がある方が使いやすい。
レッツ比較!
ヴェルールはミニ6にしてはかなりコンパクトで軽いということが分かる。
| 手帳の名前 | サイズ |
高さ (mm) |
幅 (mm) |
厚さ (mm) |
重さ (g) |
|
ASHFORD ヴェルール 11mm
|
ミニ6 | 140 | 98 |
(15-20) |
82 |
|
ASHFORD ヴェルール 11mm
|
M5 | 120 | 85 |
- |
68 |
|
デザインフィル プロッター(プエブロ) 11mm
|
ミニ6 | 140 | 100 | 15 | - |
|
デザインフィル プロッター(プエブロ) 11mm
|
M5 | 120 | 80 | 15 | - |
|
レイメイ藤井 ロロマクラシック 14mm
|
ミニ6 | 145 | 105 | 30 | 310 |
|
レイメイ藤井 ロロマクラシック 11mm
|
M5 | 120 | 94 | 24 | 180 |
|
ASHFORD レクタングルオルター 11mm
|
M5 | 120 | 75 | - | 64 |
|
ASHFORD レクタングル 8mm
|
M5 | 115 | 75 | - | 64 |


ヴェルールの特徴
公式サイトにも書いてあるけれど、ヴェルールはパタンと180度開いて、短いベルトは記入時の邪魔にならない。
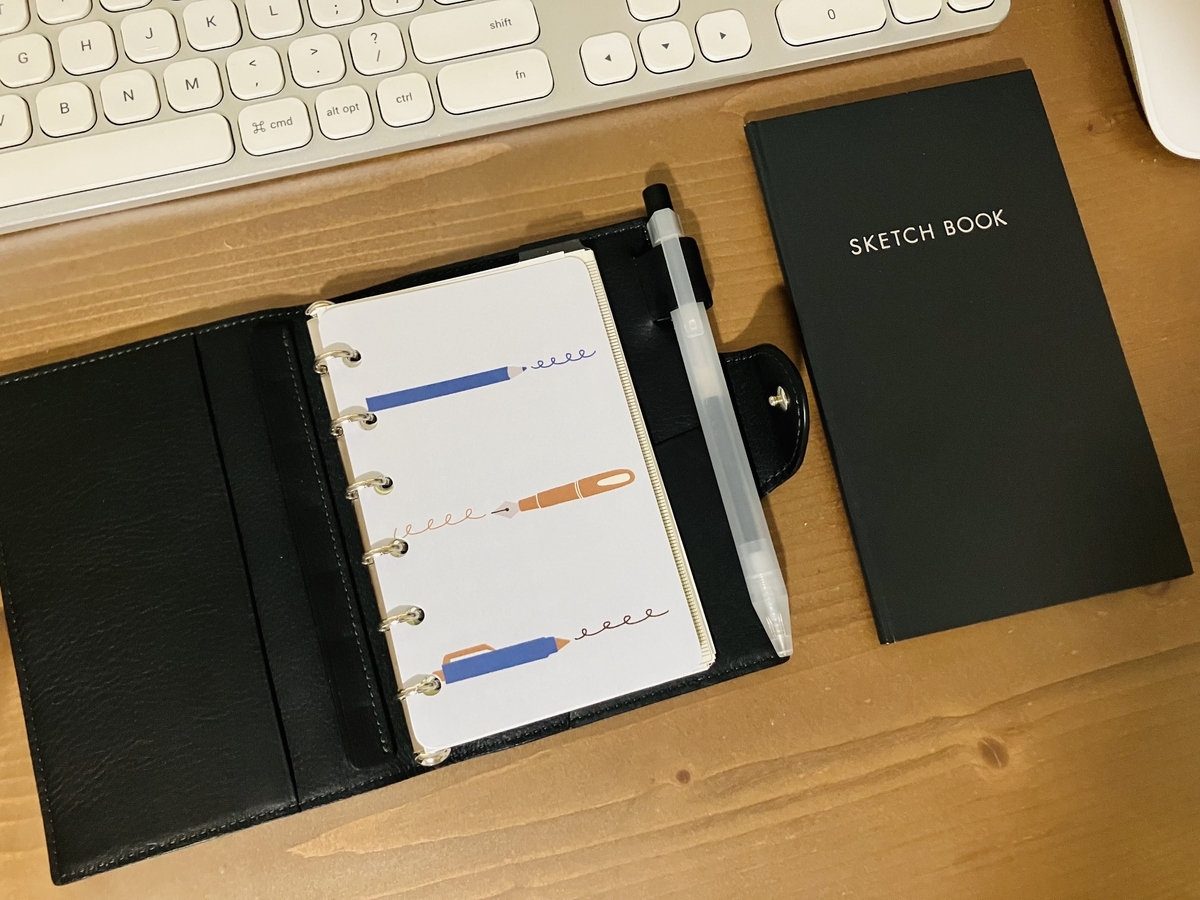
この半円のベルトの形がすごく好き。
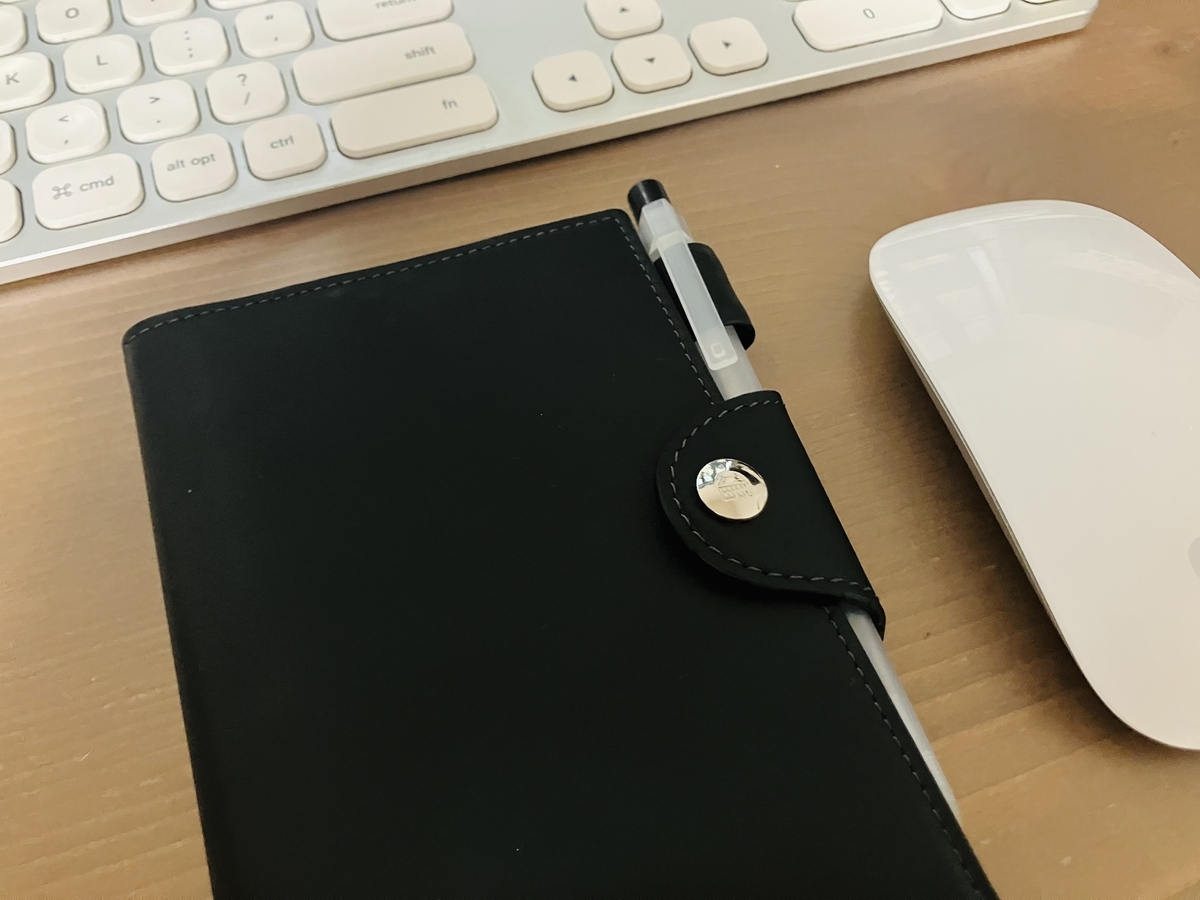
似たようなデザインだと、レイメイ藤井からとても安価なものが出ている。

ヴェルールは革が柔らいので表紙をくるんと裏側に回して、立ったまま記入もできる。下敷きリフィルはあった方がいいと思う。
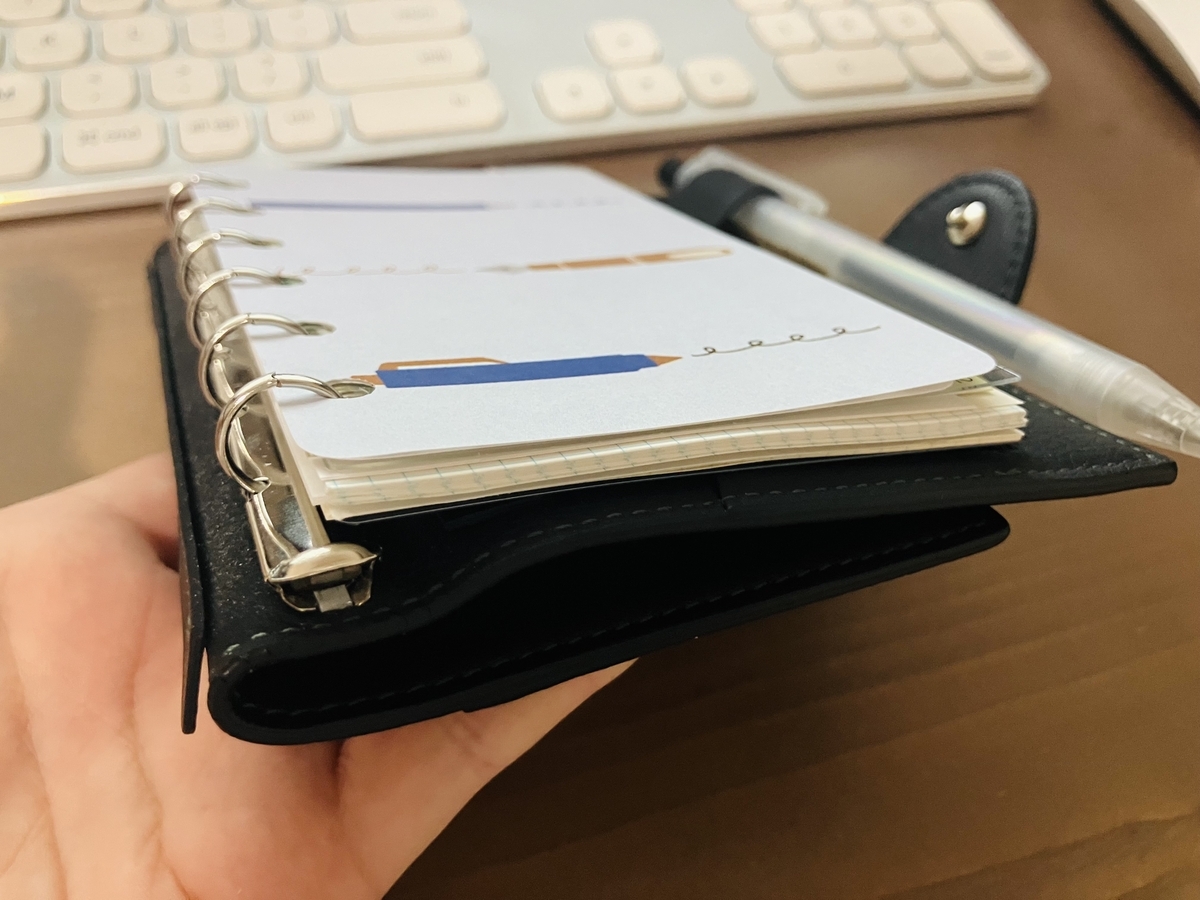
革が柔らかい理由は、生後6ヶ月以内の子牛の革(カーフレザー)を使っているからとのこと。このしなやかで高級感のある革はクセになりそう。くんくん。
外出用リフィル
外出時には、普段使いのミニ6 システム手帳(リング径20mmもあるの)から当日のデイリーリフィルだけをヴェルールに移している。デイリーリフィルには、仕事とプラーベートそれぞれの今日のタイムラインとタスク、振り返りを書くことにしている。後半はメモリフィルで埋めている。
おまけで、出退勤時の時刻表と、出社するフロアの階数や座席番号を挟んでいる。
会社の最寄り駅までの直通電車がたまにしか来ない(乗り換えは好きじゃない)のでそれに合わせて出退勤するためと、出社頻度が低いのでいつも自分がどこの階のどこの席に行けばいいのか分からなくなってしまうためw
掲載雑誌
ヴェルールを買ってしばらく経ってからたまたま知ったのだけど、この手帳は2025年の新作手帳らしく、去年の『趣味の文具箱』に掲載されていた。そのたった1ページのためだけ(?)にバックナンバーを買った。推しが載っているなら買うしかない。

紹介YouTube
ヴェルールをYouTubeで紹介している人はほぼ皆無と言って良さそう。少なくとも検索では2つしか見つからなかった。1つは開発者の向井善昭さんが趣味の文具箱TVで先月公開されたもの。
おわりに
ヴェルールはコンパクトで、軽くて、しなやかで高級感のある革で(くんくん)、手触りも良くて、持ってるだけでとても贅沢な気分になれる。お値段も贅沢だったからね!!
魅了されすぎてうっかりM5も買ってしまいそうになるけれど、まだ理性の方が勝っている。
ミニ財布にペンとメモをセットした
あらすじ
- 私は小さい財布だけポケットに入れて持ち歩くことが多い
- でもシステム手帳(というよりアナログのメモ機能)も持ち歩きたい
- システム手帳の財布化は選ばなかった
- 代わりに、財布にペンとメモ用紙をセットすることで満足した
本文
防犯上、貴重品をカバンの中ではなくポケットに入れておきたい私は、昔から小さい財布を使っている。この財布は2018年に購入したので、もう7年も使っているらしい。

見てください、この小ささを!

私は近所に出かけるときはバッグを持たず、基本的にはスマホだけか、スマホと財布だけをポケットに入れて出かけている。
けれどもシステム手帳を毎日使うようになってから、手元にメモ用紙がないことを不安に思うようになった。
そこでまずは、システム手帳に財布機能を持たせて、システム手帳を持ち歩くことを検討した。 調べてみると、もともと札入れなどの財布機能がついたシステム手帳というのがM5サイズを中心に発売されてもいたし、ジッパーリフィルをつけてカスタマイズしている人もたくさん見かけた。
が、こんなに小さい財布に慣れていると、思うんですよね。
M5サイズだろうが、「財布として使うにはデカくね?」 って。

というわけで、財布の方にペンとメモ用紙を入れてみた。
なんだ、これだけで解決できそうじゃないの。


この小さいペンは、本屋でたまたま見つけて買ってあった、ゼブラの油性ボールペン「SL-F1 mini 0.7mm」。 ペンの長さがこの財布にピッタリすぎて、このために買ったんじゃないのかなと思うくらい。

一緒にもっと細いボールペンも買ってあったけど、こちらはこの財布には長すぎた。

今後の予定
- ちょうど良い大きさのメモ用紙が家になかったので(今は適当な情報カードを挟んでる)、何か良いのがあれば手に入れたい。
- いい加減にこの財布にも年季が入ってきて汚らしく思えてきたので、同じ財布を買い直したい。
後日談(4日後)
有言実行!

- システム手帳のリフィル(ミニ6)が普通にピッタリで拍子抜けしたw これならこのまま手帳に挟めるじゃないの。なぜ最初に気づかなかった…
- 財布を買い替えた。この革の硬さがザ・新品って感じする。
おわり!
子供に買った将棋2つと本3冊(と無料アプリ)
年長になった息子が将棋にハマった。保育園に仮面ライダーの将棋盤があり、友達と対戦するようになったらしい。
我が家でも同じものを買った。

この将棋盤は通常よりマス目が少なく、縦5マス横5マスしかない「5五将棋」というもの。

1970年に楠本茂信が発表した、ごく新しい将棋である。
(中略)
複数のコンピュータソフトによる自己対戦により、先手・後手が共に最善手を指した場合、後手必勝となると予想されている
へー。
余談だけど、最近、PyCon JP 2021の基調講演で将棋AIの話を興味深く聞いた。
しばらくは仮面ライダー将棋で私が息子の対戦相手をしていたが、これ、すごくやりにくい。私は9マス将棋の方に慣れているし、駒が仮面ライダーなのでどれが金でどれが角なのか分かりにくくて、よくミスって負けた(笑)

匙を投げて、iPadアプリに相手を任せることにした。

シンプルで良いアプリだった。5五将棋だけでなく、9マス将棋もできる。
息子が9マス将棋もプレイできるように、ルール本を買ってあげた。

このドラえもんシリーズは図書館でよく借りていたので、馴染みがあって覚えやすいかと思って選んだ。漫画のストーリーが面白く、将棋のルールや用語は分かりやすく解説されていると思う。(この本のシリーズをいくつも読んでいると、のび太って何でもできる多才に思えてくるw)
息子は割とすぐ9マス将棋のルールも覚え、私に対戦を挑んでくるようになった。が、9マス将棋は5五将棋よりも大変。決着が着くまでに時間がかかりすぎる。
匙を投げて、息子一人で遊べるように詰将棋の本と、実際に手を動かすための9マス将棋盤を買ってあげた。

児童書でよく見るあかね書房。1ページに問題が書いてあり、その裏ページに答え。1手詰めから◯手詰め(忘れた)まである。それぞれ「頭金」などのテクニック用語が解説されている。

子供の将棋は揺らしてもズレないようにマグネット版がオススメらしい。
これで、しばらくは息子一人で黙々と詰将棋に取り組んでいたけれど、3〜5手詰めあたりから解けなくなったらしく、飽きたようだ。
そしてやっぱり、対戦相手が欲しいらしい(デスヨネー)。この頃になると保育園の友達はもう将棋以外に興味が移ってしまい、対戦相手を家庭内に求めるようになっていた。
私が相手をしてあげられると良いのだけれど、家事もあるし(正直めんどうくさいので)、上の娘にルール本(ドラえもんの本)を渡して対戦相手に仕立てた。娘も将棋にハマった。良かった。
そして娘が図書館で将棋の本を借りてきた。これは面白い本だった。息子が気に入りすぎて、また借りてきてと何度も言うので結局買った。

この本の前半は駒の擬人化イラスト。成る前と成った後の変化がよく表されていて面白い。
将棋のルールだけでなく、「頭金」を始めとするテクニックもちゃんと解説されている。子供たち的にはこの本が一番良かったらしい。
息子は3冊目の本の影響で「羽生善治」さんを大いに気に入り、テレビニュースで藤井聡太くんが登場するたびに、「羽生さんの方がすごいから!」と盲目的に推している。
私はというと、息子が話しているのを聞いて、羽生善治さんが「はにゅう」さんではなくて「はぶ」さんだと知った。お恥ずかしい。
Webエンジニア、中古の建売を買う(3) - 購入の目的と費用対効果
以下の記事の続き
住宅購入のきっかけ
夫と別居して賃貸マンションに移り住んでから数年経ったある日、深夜のネットサーフィンでたまたま見つけたこのブログが住宅購入のきっかけだった。
ブログ主が住宅購入に至った経緯がすごく丁寧に書かれていて、リアルだった。ブログ主がこのような条件で中古マンションを買えたのならば、自分にも買えるのでは!と思った。
- 年収 200万円台
- ショッピングリボ 残り10万
- 契約社員 3年目
- シングルマザー
- 保証人 なし
- 頭金 なし
それまでは家を買うなんて考えたこともなかったけれども、人生に新たな選択肢が登場した瞬間だった。この時の感情は形容し難い。
そこからさらに続く、深夜のネットサーフィン。翌日も仕事なのに。
「借りられる額と返せる額は違う」という名言を知る。
「欲しい家は機能ではなく予算で探せ(足りないなら買うな)」という名言も知る。

元銀行員が教える!住宅ローンの年収別目安と返済額を抑えるコツ5選|中古マンションのリノベーションならゼロリノべ
ネット上には様々なローンシミュレーターがあるのを発見し、仮にローン2000万円ならば25年で返せば家賃と同じくらいの金額になると分かった。(ただし、この他に管理費、修繕積み立て金、固定資産税、火災保険...などが月に何万円も上乗せされることを後々知る。)

予算2000万円だと、近所では築40年のエレベーター無しのこんな素敵なマンションが買えそうだった。(ただし、こういう写真は広角レンズで撮ってたり加工してあって、盛られていることを後々知る。実際に行ってみると壁のシミが目立ってたりする。)

だんだん現実味を帯びてきてドキドキしたのを覚えてる。
住宅購入の目的
当時住んていた賃貸マンションの問題点はこれ。これを解消することが当初の目的だった(ただし、引っ越しは学区内で)。
- 2Kで狭い、仕事するスペースがちゃぶ台で辛い
- バストイレ同室、脱衣所なし
この賃貸マンションは住めてあと2〜3年だった。なぜなら下の息子(当時4歳)が大きくなれば、男女で部屋を分けたり、脱衣所を設ける必要が出てくるから。
また、本業も副業も在宅勤務の時間が増えつつあったので、腰を据えてシングルマザーをやっていくためにもちゃんとした仕事部屋が欲しかった。
住宅購入の代替案
A. 同じマンションの広い部屋に移る
当時住んていたマンションが割と良かったので、同じマンション内で広い部屋に移ることも検討した。
- オートロックマンション
- 駅から徒歩10分未満
- 最寄駅から職場の駅まで10分
- 保育園まで徒歩3分
- 北部屋なので家賃が安い(7万円)
(陽は入るし洗濯物は乾くので問題ない) - 両隣に部屋がない
- ペット可なので子供の騒音にも寛容(ペット苦手だけどw)
- 大家さんや住人と好関係を築けている
3DKの部屋が空室だったけど、上層階で南部屋になるので家賃が一気に高くなり、11万円! ペット苦手だし(エレベーターとかに匂いがついてる)、11万円は出したくないと思った。
B. 他の賃貸に移る
周辺のマンションは築浅が多いので、さらに家賃が高かった。2LDK以上で13万円〜。ここまで家賃を出すなら、家を買った方が絶対にお得だと思った。
金銭的な判断材料を求めてFPへ
プロの意見を聞きたくて、ファイナンシャルプランナー(FP)を探した。住宅相談会みたいなところにいるFPは買い主よりも不動産屋さんに有利な話をしてくると読んだので、独立系のFPを探すことにした。
私が依頼したFPさんは以下のライフプランニング表(人生の収支計画表)を何度か面談しながら一緒に作ってくれた(3万円の有料コース。個人パートナーみたいな感じで、今後も何かあれば無料で相談やライフプランニング表の作成をしてくれるらしい)。
- 賃貸に住み続けた場合(子が成人するまで広い家、独りになったら安くする)
- 物件X(2500万円の中古マンション)を買った場合
- 物件Y(3500万円の中古戸建て)を買った場合
結論は、どれも老後資金は大丈夫で、費用の安い順に、1 << 2 < 3 だった。
あとは、住居費にどれだけお金をかけたいかという、私の価値観次第。
私の希望としては、3 > 1 > 2 だった。細かい理由はそのうち「マンションvs戸建て」をネタに書くかもしれない。
FPさんは、副業で住宅費を経費にする方法も教えてくれた。私は副業歴が長いのに、そういえば、今まで一度も確定申告で副業経費を申告したことがなかった...! 「年収の割にめちゃくちゃ税金払ってますね」と言われてしまった。
一番高い3を選ぶからには、節税周りも気をつけて、損を減らすようにしなければ。
家計管理の方法も変えた
お金のことを見直す中で、家計管理の方法を変えた。この話はボリュームが大きくなるので、また別の機会にでも話したい。
FP3級の教科書を買って税金や法律の勉強もした。試験を受けるつもりだったけれど、コロナ禍で日曜日に子供たちを見てくれる人がいないのでまだ一度も受験してない。
住宅購入による副次的な効果
上に書いた、「在宅ワークと家族のプライベートスペースの問題」が改善される以外に享受できるメリット。
- 団体信用生命保険が生命保険代わりになる
- 家でゆったりと過ごせるようになる
- 子供が友達を呼べるようになる
- 子供の里帰り場所を作れる
- 親兄弟に何かあった時に、自分の家に呼ぶ選択肢が増える
- 児童ボランティアの幅が広がる(自宅を使うボランティアがある)
デメリット
- 不動産が負動産になった場合に将来どうするか
→ シングルマザーで自分1人だし、何とかなるさ〜
そして総合判断
- 物件Y(3500万円の中古戸建て)を買うと住宅にかかる生涯出費が800万円増える
- しかし、ゆったりした家と団体生命信用保険が手に入る
- → 800万円なら別にいーじゃん。自家用車2台買ったらそんなもんでしょ?
(私は車は運転しない。昔2回も事故って廃車にしたから。)
最後は駆け足で書いてしまったけど、だいたいこんな感じだった。
おしまい。
Webエンジニア、中古の建売を買う(2) - 予算の決め方
以下の記事の続き。
学んだこと
年収で予算は決められない
あらゆるところで見かけるセリフ、「住宅ローンは年収の◯倍までにすること」というのは眉唾物。なぜなら、同じ年収でも住居費の掛け方は家庭によって雲泥の差だから。食費が安い家庭、車のローンがある家庭、扶養家族の人数、などなど、年収以外に予算決めの根拠となるものが多すぎるので、年収だけでは予算は決まらない。
とはいえ、黄金比は参考にできる

引用元: 横山光昭さん直伝!貯めてる1000人からわかった 絶対貯まる「家計の黄金比率」とは? | サンキュ!
こういうのを元に、自分の家計にあった住居費の金額を決めてもいいと思う。私は何年も家計簿をつけているので、家計簿と将来欲しい貯金額を元に住居費の金額を決めた。
予算 = 月の住居費 * ローン年数 - 利息
上の例だと、月7.5万円が住居費。仮に現在30歳で、定年まで35年ローンを組むとすると、金利1%の場合は2,656万円借りられる。
自分で計算するのは大変なので、ネットで住宅ローン計算機を見つけて計算すると楽。毎月の返済額から総額を計算したり、総額から毎月の返済額を計算したりできる。数年おきに金利が上がっていくパターンなど、細かい条件で計算できるサイトもある。
家賃と住宅ローンを同額にすると今よりキツくなる
持ち家になると、月に1〜3万円ほど出費が上がるため。
賃貸の場合にかかる費用
- 家賃
- 更新料
- 火災地震保険(家財と隣家の補償)
持ち家の場合にかかる費用
- 住宅ローン
- 火災地震保険(「建物」と家財と隣家の補償)
- 固定資産税
- 建物の修繕費の積み立て
- 15年おきに100万円かけて屋根と壁の修繕、など
- 設備の修繕費の積み立て
- 10年後から水回りの設備が壊れ始める
- トイレのウォッシュレット、給湯器、インターホン...
- 光熱費の値上がり(普通は広い家に引っ越すため)
- 家具家電代の増加(新しい家だと色々買いたくなるよね)
家賃と同額の住宅ローンを組んでいるとローン以外の支払いが予算オーバーする。とはいえ2021年現在は10年程度の税金の控除がある(中古の場合は条件あり)ので最初の10年程度はそれでトントンにはなるかも。要計算。
金利計算は悲観的に
今は金利がとても安いので変動金利だと下は0.4%くらいからある。けれども誰も彼もが好条件で借りられるとは限らなし、この金利が35年間続くとも限らないので、1%くらいで計算すると良い。固定金利に合わせるなら1.2〜1.4%。私の場合は変動金利の予定だったので、当初0.6%で、5年おきに金利が上がっていき、35年後には3%になる予測で計算した。
世帯年収で考える場合の注意点
これは私(単身ローン)には関係ないことだったけど、いろいろ調べていたら知識がついてしまった。
世帯年収を元に住宅ローンの予算を決める場合、一番大きな問題は、妻が育休復帰後かどうか。そもそも子供がまだいなかったり、妻が育休復帰していない場合、世帯年収を当てにしてローンを組むのは大きなリスクがある。理由は以下。
- 育休復帰後は年収が下がる可能性
- 時短勤務やマミートラック(昇級させてもらえない)
- 育休後に復帰できない可能性
- マタハラやイクハラで退職
- 保育園に入れない
- ワーキングマザーを続けられなくなる(やってみないと心身が耐えられるか分からない)
- 産後に母子のどちらかが健康を害する可能性
- 母体が働けない状態になる
- 子供の病気などで付きっきりの看病が必要になる
- 出産前に体調を悪くする可能性
- 妊婦の3割は何らかの事情で入院してる
- 入院しても退職にならないか?
つまり、場合によっては妻の収入がゼロ、さらに家計が今よりマイナスになる可能性すらあるということ。あと5年くらい様子見しながら貯金しても良いならば、妻が育休復帰してから改めて予算を考えるのが良い。それまで待てなければ、夫の収入だけで返していける予算を組んだ方が良い。
マンションの場合は予算が1,000万円弱下がる
私は一戸建てを買ったけれど、最初はマンションを探していた。マンションの場合は住宅ローンの他に管理費と修繕費(+駐車場代)を管理会社に支払うので、その分を住居費の予算から引かないといけない。管理費と修繕費には相場(何平米あたりいくら)がある。新築マンションだと安いけど、数年ごとにどんどん上がっていく。戸数が多いほど一人当たりの管理費は下がるけど、修繕費の使い方をはじめとしてあらゆるところでその戸数に比例した賛成票が必要になるので面倒。戸数が少ないと意思決定は楽だけど、管理費は高い。
マンションは戸建てにはない注意点が他にもたくさんある。特に中古。前の住人が滞納していた管理費を肩代わりしないといけない、など。本当に納得してから買いたいならば、管理組合の議事録や帳簿を見せてもらったり、色々手間がかかる。その分、適切に選べば、一戸建てよりも資産価値は高い傾向にあると思う。
Webエンジニア、中古の建売を買う
私が買えないスゴ家は、きっとあなたが買っている。
私が買った物件は、きっとあなたも買えるはず。
買った物件
物件価格3,500万円(住宅ローン3,450万円)。
- 政令指定都市
- 築12年、3階建て
- 18坪、3LDK
- 目の前が私道、持分10分の1
- 2万人/日利用の駅から徒歩7分
- 保育園は徒歩3分
- 小学校は徒歩10分
- 中学校は徒歩15分
- スーパー、病院等は徒歩4分
- ハザードマップ安全圏
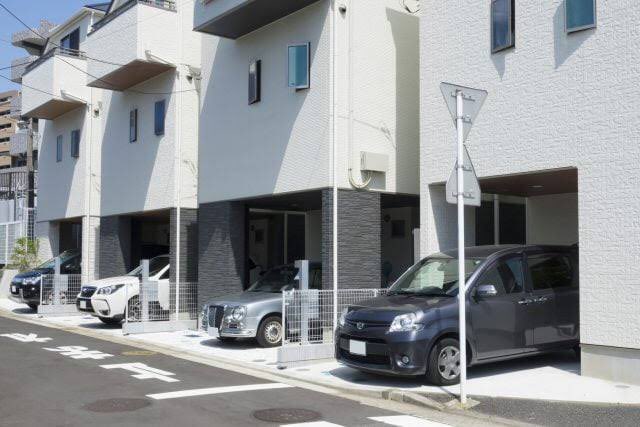
私道のデメリットはあれども、目の前の道路は住人しか使わないので、とても安全で良い。ご近所さんはみんな子供と同じ小学校かその卒業生。元々すごく近くに住んでいたので、引っ越してくる前から知り合いは何人かいた。治安がとても良い。
・
学んだこと
頭金はなくてもいいけど諸経費はいる
「頭金」として300万円を使おうと考えた。ところがどっこい、頭金以前に支払うべきものが多すぎる。
まず、物件の売買契約時に買主から売主に現金で支払う「手付金」が100万円。物件の1割が相場らしいけど、自分の場合はもっと安く100万円になった。手付金は売主と買主の双方が気軽にキャンセルできないようにするためのもの。契約後に買主がキャンセルすると、手付金は返ってこない。売主がキャンセルすると、手付金を2倍にして返すことになる。手付金が安いと買主にとっては楽だけど、もっと条件の良い買主が他に現れたときに、売主が乗り換える可能性が高まる。売主にとっては買主が気軽にキャンセルしてくるリスクが高まる。そういうやつ。手付金は物件価格の一部になるので、住宅ローンで物件価格上限まで借りればあとで戻ってくる。例えば物件が3000万円で住宅ローン3000万円なら、手付金で100万円を払った後に、住宅ローンの融資3000万円の中から残りの2900万円を払うと銀行口座に100万円残る。なので貯金がない人は、手付金を親戚や不動産屋さんに借金して支払い、住宅ローンの融資を受け取ったあとで返すらしい。さすがにそんな自転車操業はどうかと思う。
次に「諸経費」。これはさまざまな支払いを含んでいるので、どんな種類があるのかはGoogle先生に聞いてください。一番大きいのは不動産屋さんへの仲介手数料と、住宅ローン手数料。仲介手数料は物件の3%強。3000万円の物件だと税込で100万円とか。値下げ交渉もできるけど、あまり成功してる人は見ない。ローン手数料は銀行のルールや借りる人の属性(社会的立場など)にもよるので一概には言えないけど、高い人は100万円を超える。諸経費すべてを合わせて、物件価格の1割弱を覚悟しておくと良いらしい。
つまり300万円を用意していても、物件価格が3000万円台ならば手付金と諸経費だけで消えてしまうのであった。
世の中には諸経費までもをローンにしてしまう人がいるみたいだけど、すごいチャレンジャーだなと思う。新居への引っ越し代をローンにしている人もいる。引っ越し代、たかだか10万円を35年ローンで払うのってすごく馬鹿げていると思うけど、「貯金ゼロでも家を買えます」という不動産屋さんの口車に乗せられているのかなぁ。
・
土地には種類がある
市街化調整区域とか、すごくいろんな種類があって、それによって建てられる家の種類が変わったり、家の価値(将来売れやすいかどうか)が変わったりする。
・
中古の建物には、今の法律に合わないものがある
建てた時点では適法だったけど、今の法律で見ると違法になっている物件。既存不適格建築物という。これはまず住宅ローンが組めないらしいので、現金支払いになるらしい。
安全面では、1981年の新耐震基準を満たしている物件が最低条件になると思う。戸建てなら1982年以降、マンションなら1983年以降に建築された建物。「自分の年齢以下の築年数の物件なら良いのね〜」と覚えやすかった。
住宅ローン控除を適用するなら、築年数はもっと少なくする必要がある。物件を買うと決める前に、国税庁のこのページを何度も読んだ。
・
家の価値は土地で決まる
建物はお金さえあれば改善できるけど、土地の形と周辺環境はお金があってもどうにもならないので、将来売る選択肢があるならば建物よりも土地を重視して決めると良いらしい。建物は新築でも住んだ途端に何割も売値が下がるので、自己満足の世界らしい。その点、自分には間取りにこだわりがなかったので楽だった。予算と土地と立地で全てを決めた。
価値のある土地とは、平らで四角いこと、目の前の道が公道であること、近くに水場がないこと、防災、治安、等。
価値のある立地とは、駅から徒歩10分未満のこと、食材と日用品の買い物環境が揃っていること、駅や病院が近いこと、学区、等。
・
期間固定ローンを長期で借りる人は損をする
変動金利が良いか固定金利が良いかは各家庭の価値観によるので、議論はしない。ただし「期間固定金利」、おまえはダメだ。変動金利よりも安い10年固定金利ローンを借りてしまうと、11年後からはガッツリ金利が上がる。ちゃんと理解しないで借りると「聞いてないよ〜騙された〜」状態になる。
金利には「店頭金利」と「優遇金利」があるために、その罠がわかりにくくなっている。店頭金利は基準金利とも言って、物価とか景気とかに左右されるやつ。今だと2〜3%くらいなのかな? 優遇金利は借りる人によって違っていて、店頭金利からいくら割引してくれるかという数値。大企業にお勤めしていたり、頭金をたくさん入れると優遇金利(値引き)が高くなる。期間固定金利だと、最初の10年とかの間はこの優遇金利がすごく高いんだけど、11年目からすごく小さくなる。
・
不動産屋さんは味方ではない
不動産屋さんの目的と家を買いたい人の目的がそもそも違うので、正義がぶつかる。それを理解せずに全面的に頼っていると、不動産屋さんの目的のみ満たしてしまうことになる。不動産屋さんの目的はなるべく早くなるべく高い家を売ること。家を買いたい人の目的は人生において適切なタイミングで適切な価格の家を買う(あるいは買わない)こと。
・
不動産を焦って買うと勉強不足になる
何か事情があって、すぐに引っ越さなきゃ行けないとか、結婚したからすぐ家が欲しいとか、そういう焦りはなるべくない方が良い。焦って買うと後悔するリスクが高まる。自分たちの希望を考える前に、どんな選択肢があるのかを把握するのが先だと思う。自分はSUUMOやHomesのコラムを片っぱしから読んだり、『正直不動産』という漫画を読んだり、Yahoo!知恵袋で反面教師たちをたくさん眺めたりした。

・
その他の持ちネタ
1日中しゃべっていられるくらいネタはあるけれど、疲れたので残りは箇条書き。あとで詳しく書くかもしれない。
- 予算の決め方
- ライフプランニングの仕方
- 住宅ローンの計算ツール
- 3階建てのメリット、デメリット
- 私道のメリット、デメリット
- 離婚前提別居中という理由で門前払いされた銀行
- 離婚後だったら貸してくれると言った銀行
- 頭金3割払ったら貸してくれると言った銀行
- 結局どこで住宅ローンを借りたのか
- 年収、物件価格、頭金、住宅ローンの金額
- 家を買おうと思ったきっかけ
- 買ってよかったこと
- 家のメンテナンスについて
- 火災保険、地震保険、家財保険について
- 生命保険、医療保険について
母子家庭のシンプルな料理
最後のブログ記事が去年の暮れだったんですね。年が明けてから母1人子2人で生活する母子家庭になりまして、家での食事が大きく変わったので、今日は料理について書きたいと思います。
・
自分に合う料理本に出会うまで
まず、私は料理が好きではありません。
プログラマーなのでモノづくりは全般的に好きですが、料理作りはイマイチなんです。何でなのか・・・食べたら無くなっちゃうから?
料理を好きになろうと、こんな本を買ったこともありましたが、ダメでした。

Cooking for Geeks ―料理の科学と実践レシピ (Make: Japan Books)
- 作者:Jeff Potter
- 発売日: 2011/09/22
- メディア: 大型本
科学的な話、たとえば、「低い温度で卵をゆでると黄身だけ固まったゆで卵ができるよ~」といった話は面白いとは思いますが、日々のTODOとしての料理で雑学を楽しむほどの余裕は私にはありませんでした。
・
夫と一緒に暮らしていたころは、肉をたくさん食べたいというリクエストに応えるためにSyunkonさんのシリーズ本が役に立ちました。しかし毎日食べるには私には味や材料がくどすぎました(そもそも外食好きな夫がこういう料理を食べたいと買ってきた本でしたし・・・)。

syunkonカフェごはん めんどくさくない献立 (e-MOOK)
- 作者:山本 ゆり
- 発売日: 2018/04/07
- メディア: ムック
もちろん中には私が好きなメニューも色々ありましたし、彼女のレシピは手間の割には完成度が高いのがいいところです(今でもTwitterをフォローしています)。
・
そんな中、図書館でたまたま出会ったこの本にハマりました。

- 作者:有元 葉子
- 発売日: 2014/03/20
- メディア: 単行本
レシピ本というよりは、「あと一品何にしよう」と考える時の献立本です。材料からレシピを引けます。季節ごとに章が分かれているのも良かったです。レシピ自体は写真がなく、解説は簡略化されていて、「ゆでたほうれん草に醤油と鰹節を絡める」くらいにシンプルなものも多かったです。献立のひらめきやアイデアを得たいだけの私には合っていました。
しかし残念なことに、有元さんのメニューは夫には合いませんでした。1、2品の食材をゆでただけとか、炒めただけとか、シンプルな料理にシンプルな味付けだったり、ちょっと昭和の田舎臭いメニューだったからでしょうね。それに夫はこの料理本に多数登場する根菜やきのこ、豆類を食べませんでしたので、なおさらです。
・
普遍的な料理のテクニックを教えてくれる本に出会った
さて、母子だけの生活になってから、食卓がシンプルになりました。ゆでただけの人参とか、かんたん酢(https://amzn.to/35tT0mY)に漬けただけの人参とか、焼き魚とか、納豆とか、豆腐とか、目玉焼きとか…。朝ごはんかっ!(うちは朝はパンかコンフレークかお餅です。)
そりゃたまにはから揚げとか、豚バラ肉炒めとか、天ぷらも作りますけどね。毎日は作るのも食べるのも大変です。もう歳なのか夜油物を食べると胃もたれしちゃうし(笑)
そのようにシンプルな献立になったので、レシピ本が必要ではなくなりました。だって当日の気分で焼くか煮るか揚げるかした食材を、当日の気分の調味料で味付けすればいいだけなんですもん。
そんな私に合う料理本に最近出会いました。

- 作者:有元 葉子
- 発売日: 2017/12/16
- メディア: 単行本
「レシピの文字を追うのではなくて、目の前にある食材と会話しながら作りましょう」というスタンスです。レシピに「5分焼く」と書いてあるから5分焼くのではなくて、フライパンの中の食材を観察しながら、「あ、このくらいならおいしいだろうな」という状態になったらひっくり返す。
食材と会話するためのテクニックも載っていて、一度覚えれば応用が利くものばかりです。
味つけ以前に、食感にこだわる 料理=味つけ、と思っている人が多いようですが、
にんにく炒めはフライパンをから焼きせずに、冷たいフライパンから始める のです。でないと、にんにくが焦げてしまう。焦げたにんにくは香りが悪いので、焦がすことなく、香りを油によく移すのがポイント
肉から出た脂は最初は透明です。肉にしょうゆをかけると全体がしょうゆ色になる。そのうちにまた、脂が透明になってくる。ということはつまり、肉が全部、しょうゆを吸ってしまった、ということ。そこへキャベツを戻し入れる
揚げ鍋を火にかけたまま、次のなすを切ります。切っている間に、油がまた高温になります。そこへ、次のなすを入れて揚げる。この繰り返しです。 なす 10 本を揚げるとしても、まとめて切らずに、1本ずつ切って揚げるを繰り返します。なすは洗わなくていいし、切ったそばから揚げるからアク抜きの必要もなし。ねっ、本当に時短料理でしょ
なすはほとんどが水分なので、高温の油に入れると、なすの中の水分が高温になる、それで一瞬で火が通る
その逆で、 水分の少ない根菜は揚がるのに少し時間がかかる。時間がかかる分だけ、油の温度は低め です。最初から高温の油で揚げると、まわりばかりが焦げて中は火が通らない
肉や魚を焼いて、塩やしょうゆをちょっとつけて食べる──。それでいいと思うのです。手間をかけたり、いろいろな味つけをすることが料理ではないはず。 素材をできるだけシンプルに食べることを、家庭料理では目指せば
時短というと、料理のプロセスを簡略化して、つまり手抜きをしてスピーディに作ることがイメージされますが、もともと早くできる料理というのもたくさんあります。 魚の煮つけがそう
初心者向け料理の基礎本のように「こうしなさい、ああしなさい」ではなくて、そうする理由とか、その時の気持ちとか書かれていて、文字だけなのに料理を作っている場面が想像できませんか?作りたくなりませんか?母親に隣で指導してもらっているような気分になりませんか?
そして食事の準備に対するハードルが下がりませんか?「あ、そのくらいの手間でいいんだ」って。
ちなみに今夜の我が家の楽ちん献立は以下でした。
- 白米
- 焼き魚
- ひじきのだし巻き卵
- 人参の酢漬け(上の子が1/2本完食)
- ゆで人参(下の子が1/2本完食)
子供がいるので、簡単ながらいちおう栄養3種(炭水化物、タンパク質、ビタミン)は揃えるようにしています。ピーマンが苦手で食べられなくても、人参が好きなら人参だけ山ほど食べていればいいよね。
・
おまけ:食べるスープの素晴らしさ
上記の『レシピを見ないで作れるようになりましょう。』に出会ったきっかけは、有賀さんという方のTwitterでした。実は先にこちらの本を買っていました。

忙しい現代人のための 手軽でおいしいスープ入門 (スマート新書)
- 作者:有賀 薫
- 発売日: 2018/07/17
- メディア: 新書
内容はちょっと薄いけど、new comerの私には丁度よかったです。「出汁の出る食材(ベーコンなど)と野菜を煮て、大さじいくらかのオリーブオイルと塩を足しただけで、立派なごちそうスープ」というようなレシピの解説が載っています。
最初にTwitterでそのレシピを見かけて、半信半疑で作ってみたらおいしかったので本を購入しました。まーでもこれは、味に好き嫌いがあるかもしれませんね。ポトフとか好きな人は向いていると思います。
「食べるスープ」については以下の本でも取り上げられていました。「料理の気分が上がらない時は適当な食材を切ってお鍋に放置しておけば、それなりに栄養のある1品ができるので、このスープを食べるだけでもいい。温かい汁物を食べれば気分も休まるし。」というような内容だったと記憶しています。

- 作者:阿古 真理
- 発売日: 2017/10/13
- メディア: 新書
前回のブログ記事で感想を書いた本ですね。
・
有賀さんはTwitterやnoteでよくレシピを書いています。スープではないですが、最近のヒットはこのレシピでした。
にんにく、トマト、ごま油が混ざったつゆは最高で、この夏何度もお世話になりました!
終わりに
オチやまとめはありませーん。
